Kdy vám povinné ručení při nehodě nepomůže?
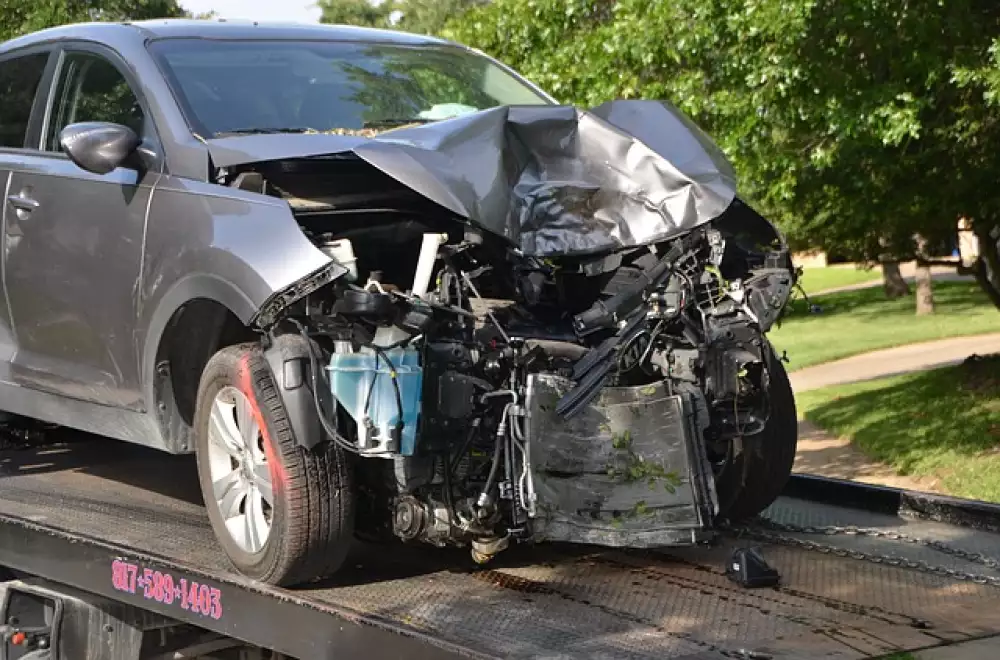
Povinné ručení nepomůže vždy, když se něco stane s vaším autem, vaším zdravím nebo vašimi věcmi. Chrání ostatní před škodou, kterou způsobíte, a vás před povinností ji celou zaplatit. Hranici pochopíte nejlépe na třech modelových nehodách. Jména a okolnosti jsou vymyšlené, ale situace jsou časté a ukazují, kde končí krytí a kde začíná vaše vlastní riziko.
Ilustrace první: poškrábané vlastní auto
Anna ráno couvá z garáže, zahákne sloupek a promáčkne dveře svého auta. Nikdo jiný nebyl poškozen. Povinné ručení tu nezabere, protože hradí škodu, kterou způsobíte jinému. Opravu vlastního auta by pokrylo havarijní pojištění, a pokud ho nemá, platí sama.
Totéž platí pro škodu na vlastním autě při střetu se zvěří, krupobití nebo vandalismu. K tomu slouží jiné pojištění.
Zajímavější je případ, kdy Anna při couvání zasáhne souseda. Tehdy už jde o škodu na cizím majetku, kterou povinné ručení hradí. Rozdíl mezi oběma situacemi je jen v tom, komu auto nebo plot patří, a právě na to se čtenáři často mýlí.
Ilustrace druhá: zranění viníka
Petr se při nehodě, kterou zavinil, zraní. Povinné ručení pokryje újmu cestujících a ostatních účastníků, ne jeho vlastní. Ošetření hradí zdravotní pojišťovna, ale ušlý příjem nebo trvalé následky by řešilo úrazové či životní pojištění, pokud ho má.
Pomoc pojišťovny se nevztahuje ani na škodu způsobenou úmyslně, protože úmysl je z krytí vyloučen.
Petrova rodina přitom nemusí zůstat bez ochrany. Pokud Petr přepravoval spolujezdce, jejich zranění a škody povinné ručení pokryje, i když byl viníkem on. Aby se vyhnul potížím, měl by po nehodě co nejdřív vyplnit záznam o nehodě, zavolat policii při zranění a nahlásit událost pojišťovně v termínu, který stanoví smlouva.
Ilustrace třetí: pojišťovna chce peníze zpět
Martin způsobí nehodu a odjede z místa, nebo řídí pod vlivem alkoholu či bez platného řidičského oprávnění. Pojišťovna poškozeného odškodní, ale potom může požadovat zaplacené peníze po viníkovi, takzvaně regresně. Výše se může vyšplhat do statisíců i milionů. Podobně je to u nehody bez platné technické kontroly, pokud k ní přispěla závada, nebo při porušení povinností po nehodě.
Řízení pod vlivem alkoholu patří mezi nejnebezpečnější chyby. Jedinou rozumnou radou je nejet.
Když škoda přesáhne limit
Povinné ručení má horní hranici plnění pro zranění a pro majetek. U běžných škod stačí, ale při vážné nehodě s mnoha zraněnými nebo drahým vozem škoda hranici přesáhne a rozdíl platí viník. Proto se doporučuje volit vyšší limity, než je zákonné minimum. Rozdíl v pojistném bývá malý, rozdíl v riziku velký. Při obnově smlouvy se proto zeptejte, kolik by stál vyšší limit.
Ilustrace: Jana při předjíždění narazí do dodávky a způsobí škodu na luxusním voze i zranění dvou lidí. Škody se sčítají: oprava vozu, ošetření, ušlý výdělek zraněných, případně bolestné. Pokud celek přesáhne limit, zbytek hradí Jana ze svého, a to i formou splátek po mnoho let.
Zjistěte limity ve své smlouvě. Pokud je nevíte, požádejte pojišťovnu o písemný přehled.
Vůz bez platné pojistky
Pokud pojištění zaniklo kvůli neplacení nebo výpovědi a vůz jezdí dál, škodu hradí Garanční fond Kanceláře, ale poté po viníkovi vymáhá peníze a ukládá pokutu. Hlídejte proto platby a termíny. Platba se musí připsat včas a změny majitele nebo vozidla hlaste pojišťovně.
Pozor také na zahraničí. Povinné ručení z Česka platí v zemích, na které se vztahuje mezinárodní systém zelené karty a dohody mezi státy, ale rozsah krytí se může lišit. Před cestou si ověřte, zda platí pro všechny státy na trase, a vezměte s sebou doklad o pojištění.
Po nehodě vyplňte záznam a vyfoťte okolí. Jednejte klidně a nic neuznávejte ústně bez rady pojišťovny.
Co kryje a co nekryje: přehled situací
| Situace | Povinné ručení | Co pomůže |
|---|---|---|
| Poškození cizího auta, které jste zavinili | Ano, v rámci limitu | Vyšší limit ve smlouvě |
| Poškození vlastního auta | Ne | Havarijní pojištění |
| Zranění spolujezdce | Ano, jde o újmu třetí osoby | Vyšší limit pro zdraví |
| Zranění vás jako viníka | Ne | Úrazové pojištění |
| Řízení pod vlivem alkoholu | Poškozeným ano, vám hrozí regres | Nejet |
Tabulka je zjednodušená a nenahrazuje smluvní podmínky vaší pojišťovny.
Čím povinné ručení doplnit
Havarijní pojištění kryje vlastní vůz, úrazové pojištění řidiče a cestujících kryje zranění a pojištění skel nebo zvěře drobnější škody. Je dobré zvážit asistenci a pojištění odpovědnosti za škodu při převozu nákladu. Všechny doplňky vybírejte podle hodnoty vozu a podle toho, co si můžete dovolit zaplatit sami.
Nejdražší pojistka je ta, která nekryje to, co jste od ní čekali. Přečtěte si podmínky předem, ne po nehodě.
Můj tip: Doporučila bych jednou ročně si před obnovou smlouvy sednout nad podmínkami a zapsat tři věci: limity, výluky a čísla na nahlášení škody. Telefonní číslo uložte do telefonu a kopii smlouvy do aplikace. Po nehodě je každá minuta cenná a nikdo nechce hledat papíry.
Zdroje
- Česká kancelář pojistitelů
- Česká asociace pojišťoven
- Policie České republiky
Publikováno: 26. 02. 2026
Kategorie: Pojištění a financování